Tu retiro no tiene por qué empezar con tu pensión
Elige cuándo quieres parar y la calculadora muestra cómo llegas desde tu último sueldo hasta tu primera pensión. Ese tramo es tu puente.
Por ejemplo: dejas de trabajar a los 57, la pensión llega a los 65 y tu patrimonio tiene que financiar los ocho años de en medio.
Calcular cuándo puedo dejarlo Entender primero el puente
Gratis, sin registro y sin enviar tus datos financieros a ningún servidor.
El tramo del medio es el que decide la fecha, y los simuladores habituales no suelen aislarlo.
Así se ve con el plan de ejemplo que trae. Se cambia un dato y todo se recalcula al momento, incluidos los siete escenarios adversos.
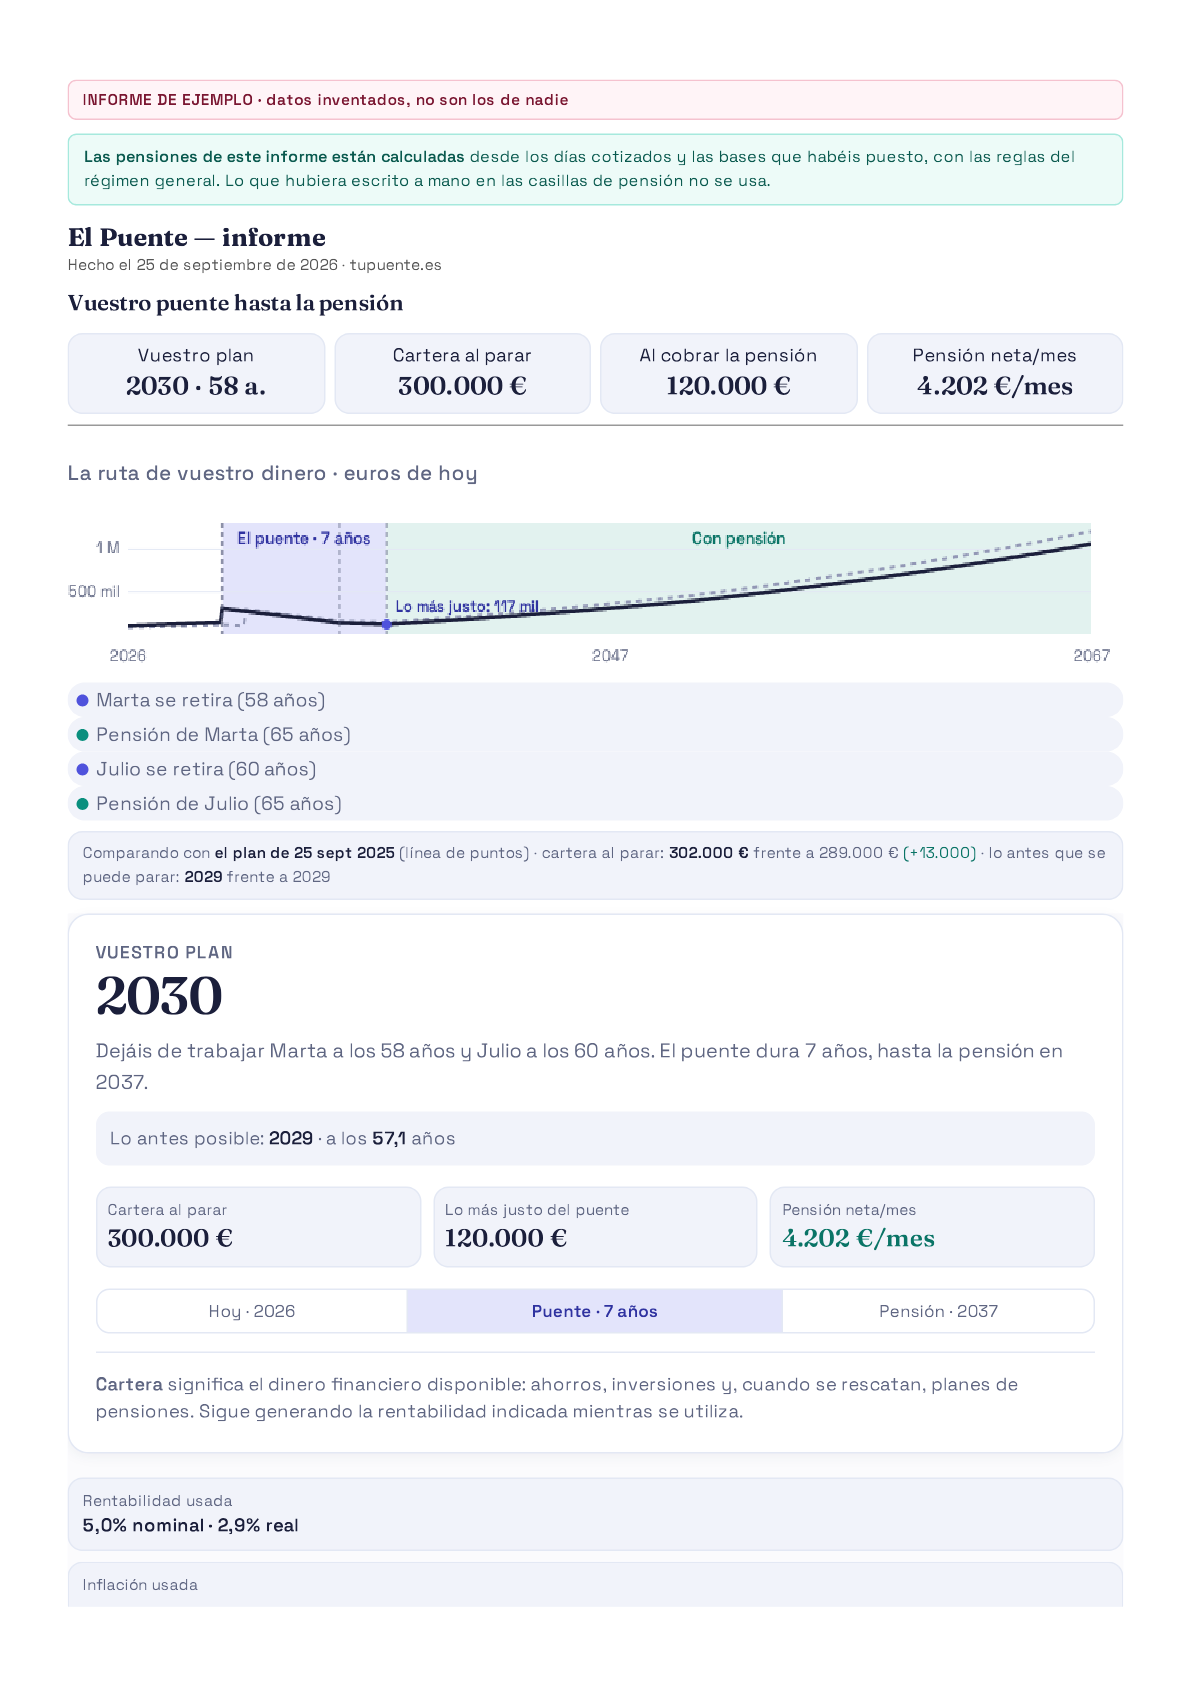
Una respuesta primero; el detalle, después
Edad, ahorro, ingresos, gastos y la fecha en la que te gustaría dejar de trabajar.
Obtén la duración del tramo sin sueldo ni pensión y comprueba cómo evoluciona tu dinero.
Añade cotizaciones, hipoteca, planes de pensiones, eventos y escenarios adversos cuando quieras.
Entre el último sueldo y la primera pensión no entra nada. Ese hueco lo paga tu cartera, y es el que decide la fecha.
Parar antes deja años sin cotizar dentro del cálculo. La cifra «al 100%» del simulador oficial supone que cotizas hasta el final. Aquí no.
La pensión que te dan es bruta. Tu sueldo lo miras neto. Compararlos sin ajustar puede sobrestimar de forma importante tus ingresos futuros.
Un millón en 2055 no es un millón. Todo se enseña en lo que vale hoy, para que las cifras signifiquen lo que parecen.
Siete escenarios: un crack justo al parar, una década perdida, inflación al 4%, vivir hasta los 100, que uno de los dos falte.
Te avisa cuando un número es orientativo o cuando una regla puede haber cambiado. Es mejor mostrar esa incertidumbre que fingir precisión.
Escala de la pensión pública, edad ordinaria de jubilación, integración de lagunas, tope de pensión máxima, IRPF sobre la pensión, límite de aportación al plan de pensiones. Las calculadoras que circulan son americanas, con 401k y Roth IRA. Aquí no hay nada de eso.
No es asesoramiento financiero. Es una calculadora: tú pones los números y ella hace las cuentas. No recomienda productos, no sugiere carteras y no sabe nada de tu situación. Las decisiones son tuyas.
Una pregunta por página, con la cuenta hecha y los avisos de lo que no se puede saber con certeza.
Los años entre dejar de trabajar y cobrar. Cuánto duran, cuánto cuestan y por qué deciden la fecha.
A esa edad la pensión no se puede calcular, y hay una razón concreta. Lo que sí se sabe, y qué decisiones tocan más tarde.
La media de tus bases de cotización, y qué pasa con los años en blanco si paras antes.
Cuánto pierdes de verdad, y por qué no es lo mismo que dejar de trabajar antes.
Seguir cotizando por tu cuenta suena obvio. Cuándo sale la cuenta y cuándo no.
Diez o doce años de puente. No es una cuenta, son dos, y la regla del 4% responde a otra pregunta.
En pluriempleo las bases se suman, pero hay un techo. Por encima, el segundo empleo no sube la pensión aunque lo pagues.
Los meses sin cotizar no es que no sumen: restan, porque entran en la media de la base reguladora.
Hay un techo a lo que la Seguridad Social paga. Por encima de cierta base, cotizar más no es cobrar más.
La desgravación es un aplazamiento, no un regalo. Cómo tributa el rescate y por qué el año importa.
Cuánto cobras, cuánto dura y cuánto cotiza para la pensión mientras lo cobras.
En el RETA los huecos entran a cero, no con la base mínima. Por qué no es como para un asalariado.
De bruto a neto con la misma cuenta que la calculadora, y cuándo hay que declarar.
Indemnización, paro, subsidio y anticipada: el camino entero, con un ejemplo calculado.
Opcional, y solo si la calculadora te ha servido
La calculadora es gratis y lo seguirá siendo: la fecha, el coste del puente, la pensión calculada desde tu vida laboral y los siete escenarios no están detrás de ningún muro. Lo que se paga una vez, 9,90 €, es el informe en papel: el mismo cálculo escrito para que lo lea otra persona.
Míralo antes de decidir: el informe gratis y el completo, los dos con datos de ejemplo.
El Puente nació de una pregunta personal: cuándo era posible dejar de trabajar. Las alternativas disponibles respondían a otra realidad o se centraban en la pensión sin mostrar el coste de los años anteriores.
Durante el desarrollo aparecieron tres errores frecuentes: la hipoteca contada dos veces, la pensión bruta comparada con sueldos netos, y un «sobrante» mensual que no existía. Los tres distorsionaban el resultado. Esta herramienta es lo que quedó después de arreglarlos.